


教育資金の準備に!5冠を達成したベビカレアワード1位の【学資保険】をチェック
赤ちゃんが生まれたら、教育資金はどのくらい準備しておくといいのでしょうか? 進学パターンによっても異なりますが、大学進学を考えるとトータルの教育資金は高額になります。そこでチェックしたいのが「学資保険」です。この記事では、ベビーカレンダーアワードで1位を獲得した「ソニー生命」の学資保険を紹介。ママたちに支持された理由と併せて、返戻率を高めるポイントも解説します。
<ベビーカレンダーアワード2026調査概要>
調査対象:株式会社ベビーカレンダーが企画・運営している「ファーストプレゼント」「おぎゃー写真館」「ベビーカレンダー全員プレゼント」のサービスを利用された方
調査期間:2025年9月7日 〜 2025年11月08日
調査件数:2,656 件
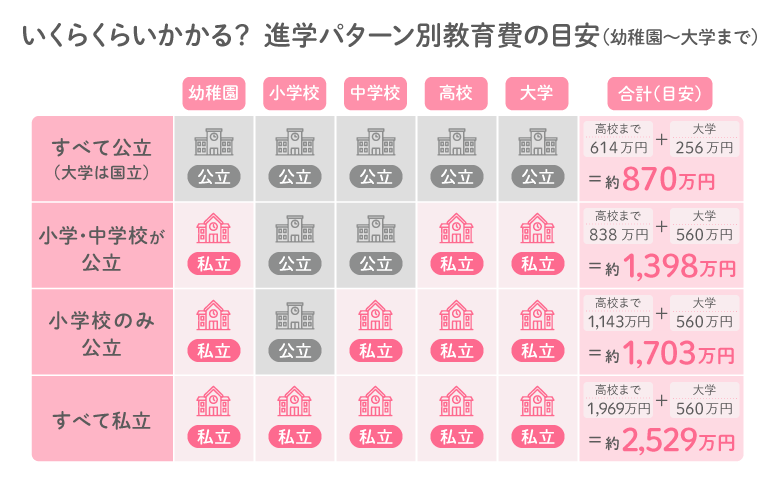
教育資金はすべて私立なら約2,529万円が目安
※ 幼稚園・小学校・中学校・高校教育費:文部科学省「令和5年度子供の学習費調査の結果」
※ 大学の費用は独立行政法人日本学生支援機構「令和6年度学生生活調査結果」の大学学部(昼間部)の年間学費を4倍して算出
子どもの教育資金は、入学金や授業料だけではなく、給食費・制服代のほか、部活動などにかかる費用、習い事・塾代なども含まれます。下記の表をもとにすると、その相場は、幼稚園から大学まですべて公立(大学は国立)に通った場合で約870万円、すべて私立なら約2,529万円に。
ほかのパターンで計算してみると、小学校のみ公立で幼稚園・中学・高校・大学が私立の場合は約1,703万円、小学校と中学校が公立で高校・大学が私立の場合は約1,398万円が1つの目安となります。
なお、大学では授業料などに加えて初年度の入学金が必要となり、1人暮らしをするとさらに住居費などで費用がかさむように。子どもの教育資金は事前の準備が重要であることがわかります。
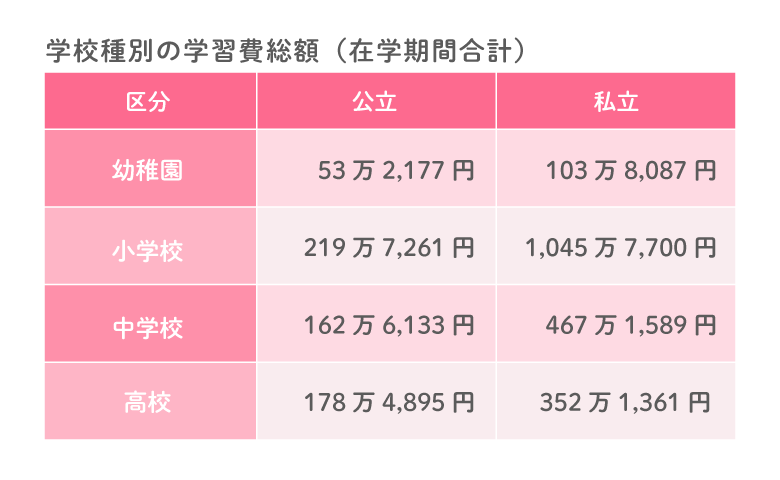
※ 幼稚園・小学校・中学校・高校教育費:文部科学省「令和5年度子供の学習費調査の結果」
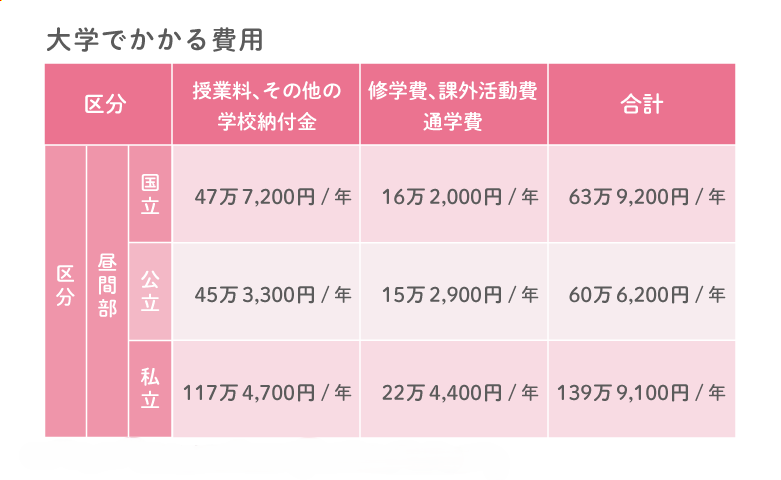
※ 大学教育費:独立行政法人日本学生支援機構「令和6年度学生生活調査結果」
※ 各種子育て支援、授業料の無償化等の支援がございます。詳細につきましてはこども家庭庁、文部科学省、各市区町村のHP等をご確認ください。
学資保険とはどんなもの?
学資保険とは、子どもの学資金(教育資金)を準備するための貯蓄性を重視した保険のことです。毎月決まった額の保険料を払うことで、子どもの成長に合わせた教育資金を受け取ることができます。ベビーカレンダーがおこなったアンケートでは、回答者の約1/4が学資保険を利用していました*。
* ベビーカレンダー調べ 2025年9月7日 〜 2025年11月08日 会員向け調査。
学資保険は「貯蓄」と何が違うの?
学資保険は、保険の役割も備えていることが大きな特長です。保険期間中に契約者が死亡したときなど万一の場合(会社所定の条件によります)、それ以降の保険料の払込が免除となり、学資保険の保障がそのまま継続され、学資金を受け取ることができます。
一方で、途中で解約すると、受取金額が払った保険料以下になってしまうので、最後まで払えるように無理のない保険料に設定することもポイントです。
学資保険選びでチェックしたいのが「返戻率」
学資保険選びで重要なのが、「返戻率(へんれいりつ)」です。これは払込保険料の総額に対して、将来受け取れるお金(進学準備金や満期学資金)の総額がどれくらいあるかを表した数字のこと。
返戻率が100%を超えていれば、払い込んだ保険料より多くの学資金を受け取ることができます。例えば払込保険料総額が100万円で返戻率が110%なら、受取学資金総額は110万円になるということです。
返戻率を高くするには?
実は同じ保障内容でも、早く払込を終えたほうが返戻率は高くなります。例えば0歳から18年間払い続けるより、10歳までに払込を満了するほうが払込保険料総額が低くなります。
また、年払や半年払にすることでも、払込保険料総額が抑えられるため、返戻率が高くなります。
なお、学資保険には医療保障などの特約を付けられるタイプもありますが、さまざまな特約を付けると保険料が上がり、返戻率が100%を下回る場合があります。
全5部門で堂々の1位!返戻率が好評の「ソニー生命」の学資保険
| ソニー生命の学資保険は3つの型 | |
|---|---|
| 学資保険(無配当) Ⅰ型 |
中学・高校・大学などの進学時に学資金を受け取れる保険 |
| 学資保険(無配当) Ⅱ型 |
主に大学などへの進学時に多くの学資金を受け取れるタイプの保険 |
| 学資保険(無配当) Ⅲ型 |
主に大学などへの進学後に学資金を毎年受け取れるタイプの保険 |
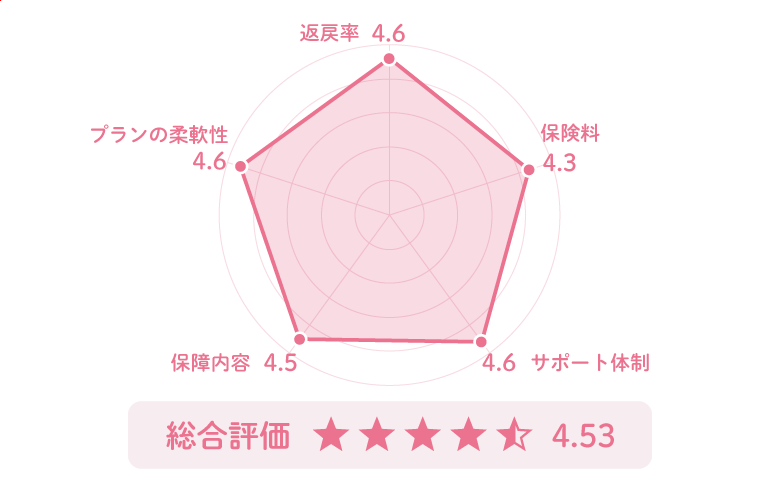
数ある学資保険の中で、ベビーカレンダーアワード2026で全5部門を制し、5冠を達成、1位を獲得したのが「ソニー生命」の学資保険です。注目されたのがその返戻率。例えば赤ちゃんが0歳のときに以下のプランを契約すると、払込保険料総額156万8,800円に対し、200万円の学資金が受け取れます。この場合、「返戻率127.4%」に。
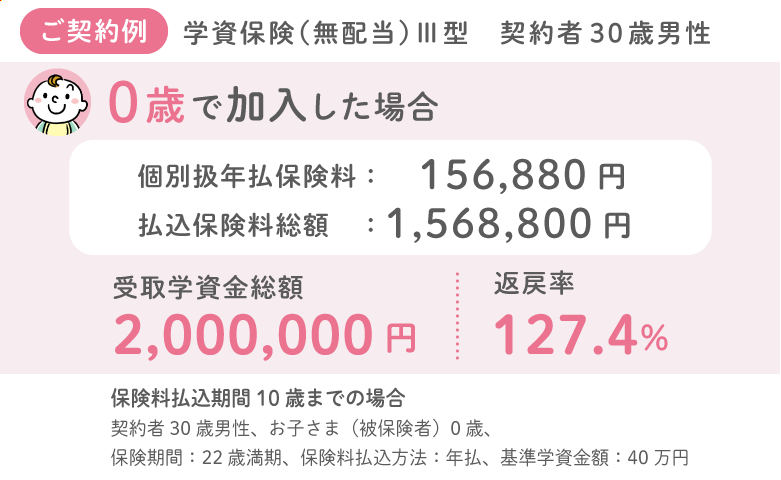
※ 返戻率≒受取学資金総額÷払込保険料総額×100(小数点第2位以下切捨)
※上記はあくまでご契約の一例です。ご契約条件(契約者・被保険者のご年齢、保険期間、保険料払込方法《月払や年払など》、保険料払込期間、など)によっては、返戻率127.4%を下回る場合があります。
※ 詳細は取扱者にご確認ください。
※ 記載の返戻率・保険料は、2026年8月時点にご契約いただいた際の一例です。なお、保険料率の改定などにより、記載の返戻率・保険料が変更される場合があります。このほかに、中学〜高校〜大学など進学時の教育資金を総合的にご準備いただけるⅠ型と、大学など進学時の教育資金に重点を置いてご準備いただけるⅡ型もあります。
ライフプランナーに相談できるから安心
「準備する額」「受け取るタイミング」「払込方法」を選び、それぞれの家庭に合わせて契約プランを組み立てられるのも、ソニー生命が人気の理由の1つ。子育て世代からの相談経験も豊富なライフプランナーにたずねながら、子どもの将来像に合わせたプランを提案してもらうことができます。
相談では、家族の夢や将来の考えを聞き、具体的な人生計画であるライフプランを見える化。学資保険だけではなく、お金の貯め方などさまざまな悩みに答えてくれ、何回でも無料で相談できます。
「ソニー生命」の学資保険を推したママたちの声
-
ライフプランナーさんが、こちらの要望に合わせていくつもプランを立てたり提案をしてくださり、良い選択ができた
-
保険について色々教えてくれた
-
学資保険を検討する際、住宅ローンの相談に乗ってもらいました。アドバイスをもとにローンのプランを見直し、住居費を削減することができました
-
投資で教育資金を貯める方法もあったけれど、子どもの大学入学のタイミングで下落したらと思うと不安。ソニー生命は返戻率と安心のバランスがいいと思う
出生前に加入できるプランも!学資保険で着実に準備
月々3万円を貯めよう、と思っても予想外の出費や浪費などで、つい貯金を取り崩してしまうということはありませんか?学資保険は保険料を毎月決まった日に払い込む仕組みになっているうえ、貯蓄のように気軽に引き出すことはできません。貯蓄が苦手という人でも着実に教育資金を準備することができます。
ソニー生命の学資保険は出生前から13歳まで加入が可能です。子育て中のママ・パパはもちろん、プレママ・プレパパもぜひ検討してみてはいかがでしょうか。
※ ただし、ご契約者さまの年齢や契約プランによって、出生前のご加入可能時期やお子さまのご加入可能な年齢は変動します。
また、ご契約者・お子さまのご年齢、保険期間、保険料払込方法⦅月払や年払など⦆、保険料払込期間などによって返戻率は異なります。
※ 商品の概要を説明しています。詳しくは、商品パンフレットをご覧ください。ご契約の際には、「ご契約のしおり・約款」「契約概要」「注意喚起情報」を必ずご覧ください。
編集部まとめ
子どもの教育資金は金額の大きさに驚いてしまいますが、必要な時期が決まっているので、計画的に準備しやすいのも特徴です。保険・金融のプロに意見をもらいながら、わが家の資金プランを立てられると心強いですね。
SL26-7271-0173